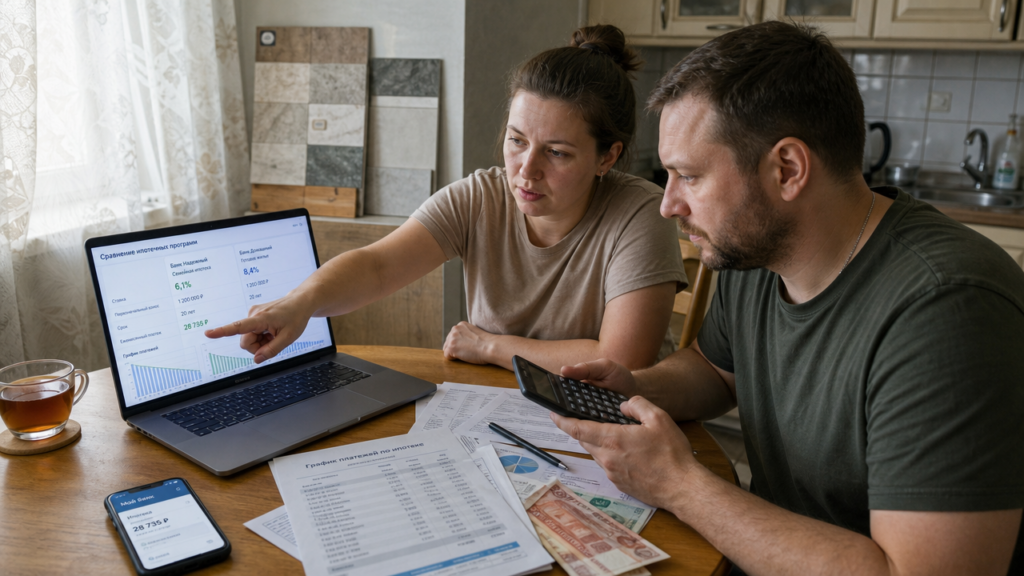
Семья из двух работающих взрослых планирует взять 600 000 рублей на ремонт кухни сроком на четыре года без поручителей. Ежемесячный доход семьи 140 000 рублей, обязательные расходы 70 000 рублей, поэтому комфортный платёж по кредиту не должен превышать 20 000 рублей в месяц. Банк по месту зарплатного проекта предлагает ставку 24% годовых, при которой платёж составит около 19 560 рублей, но в агрегаторе видно предложение от 15,9%. Чтобы не переплатить лишние 77 000 рублей только за счёт выбора другого банка, нужно сравнить условия через калькуляторы и внимательно прочитать договор.
Потребительский кредит где ниже ставка: агрегаторы и прямые банки
При выдаче потребительского кредита без поручителей банк оценивает платёжеспособность заёмщика, кредитную историю и другие условия заявки. Агрегаторы помогают сузить поиск: в одном из каталогов представлены предложения 31 банка, а среди вариантов с минимальными ставками указаны несколько крупных кредитных организаций. Другая онлайн-платформа показывает 188 предложений со ставками от 1% до 47%. Минимальная ставка может относиться к отдельным условиям или требовать подключения платной услуги.
Один из банков предлагает кредит наличными по ставке от 12,4% до 24,9% годовых при оформлении услуги снижения ставки, а без неё ставка может вырасти до 44,2%. Услуга снижения может стоить 1-2% от суммы кредита. Для 600 000 рублей это 6 000-12 000 рублей единоразово, но перед оформлением нужно сравнить её цену с экономией по процентам.
Прямые банки без агрегаторов тоже могут предложить более низкую ставку, если клиент получает зарплату на карту этого банка. В одном из предложений предусмотрена скидка до 2 процентных пунктов для зарплатных клиентов. Другой банк выдаёт до 300 000 рублей без справки о доходе, но для суммы 600 000 рублей может потребоваться подтверждение. Ещё один банк требует паспорт и второй документ, например СНИЛС, а одобрение зависит от кредитной истории.
Перед подачей заявки запросите кредитную историю через портал государственных услуг или бюро кредитных историй. Если в ней есть просрочки, банк может предложить менее выгодные условия или отказать.
Потребительский кредит без поручителей калькулятор: считаем платёж и ПСК
Калькулятор на сайте агрегатора или банка позволяет сравнить не только ежемесячный платёж, но и полную стоимость кредита, или ПСК. ПСК в процентах годовых показывает, сколько реально придётся заплатить с учётом процентов, страховки, комиссий и платных услуг.
При сумме 600 000 рублей, сроке 48 месяцев и ставке 19% годовых аннуитетный платёж составит около 17 944 рублей, а переплата по процентам будет примерно 261 312 рублей. Калькулятор сразу подставит эту сумму в поле «переплата», а ПСК окажется выше номинальной ставки, если в договор включено страхование жизни или другие платные услуги.
При вводе данных в калькулятор выбирайте параметр «без поручителей» и указывайте наличие или отсутствие страхования. Если банк предлагает ставку 15,9% только со страховкой, а без неё 22%, сравните два сценария. При ставке 15,9% и страховом взносе 60 000 рублей платёж будет примерно 17 005 рублей, переплата по кредиту 216 240 рублей плюс страховка 60 000 рублей, итого 276 240 рублей. При ставке 22% без страховки платёж составит около 18 900 рублей, а переплата будет примерно 307 200 рублей. В таком сравнении вариант со страховкой окажется дешевле примерно на 30 960 рублей, но итог зависит от условий договора.
Калькулятор также покажет график платежей: при аннуитете в первые месяцы значительную часть платежа составляют проценты, а основной долг гасится медленнее.
На что смотреть в договоре кроме ставки: страхование и досрочное погашение
Страхование жизни и здоровья может снизить ставку, но перед подписанием договора сравните стоимость полиса с экономией по процентам. Если банк повышает ставку после отказа от страховки, проверьте, насколько вырастет платёж. В одном из предложений предусмотрена надбавка 0,5 процентного пункта при отсутствии страхования жизни. Для кредита 600 000 рублей на 4 года это увеличит переплату примерно на 12 000 рублей. Итоговую разницу нужно сопоставить со стоимостью страховки.
Условия досрочного погашения зависят от договора: банк может установить минимальную сумму или срок уведомления. При аннуитетных платежах досрочное погашение обычно выгоднее в первой половине срока, потому что в начале графика заёмщик платит больше процентов. Если вы внесёте 100 000 рублей через 12 месяцев после получения кредита на 600 000 рублей под 19% годовых и выберете уменьшение срока, экономия на процентах составит около 35 000 рублей, а кредит закроется примерно на 9 месяцев раньше. При уменьшении платежа ежемесячный взнос снизится примерно до 15 000 рублей, но переплата уменьшится только на 18 000 рублей.
Проверьте в договоре, как банк засчитывает досрочный взнос: в дату очередного платежа или в день внесения денег. Это влияет на расчёт процентов.
Пошаговый план: от заявки до подписания без переплат
Первое действие: запросите кредитную историю через портал государственных услуг или в бюро кредитных историй. Второе действие: соберите паспорт, СНИЛС и справку о доходах, если она нужна банку для суммы 600 000 рублей. Третье действие: отправьте заявки в несколько банков через агрегатор, а затем сравните полученные условия.
Четвёртое действие: сравните одобрения не по номинальной ставке, а по ПСК из индивидуальных условий, которые банк присылает до подписания. Пятое действие: перед подписанием проверьте пункты о страховании, досрочном погашении и штрафах за просрочку. В одном из предложений пеня составляет 0,1% в день от суммы просрочки. Для платежа 17 000 рублей это 17 рублей в день или 510 рублей в месяц.
Шестое действие: после получения денег настройте автоплатёж за 2-3 дня до даты списания, чтобы не допустить просрочку из-за технической задержки.
Низкая ставка по потребительскому кредиту без поручителей возможна при хорошей кредитной истории, подтверждённом доходе и сравнении нескольких предложений через калькулятор. Для суммы 600 000 рублей на 4 года ориентируйтесь не только на ставку, но и на ПСК. Проверьте, можно ли отказаться от страховки и как изменится ставка, а также выберите досрочное погашение с уменьшением срока, если хотите сократить переплату по процентам.