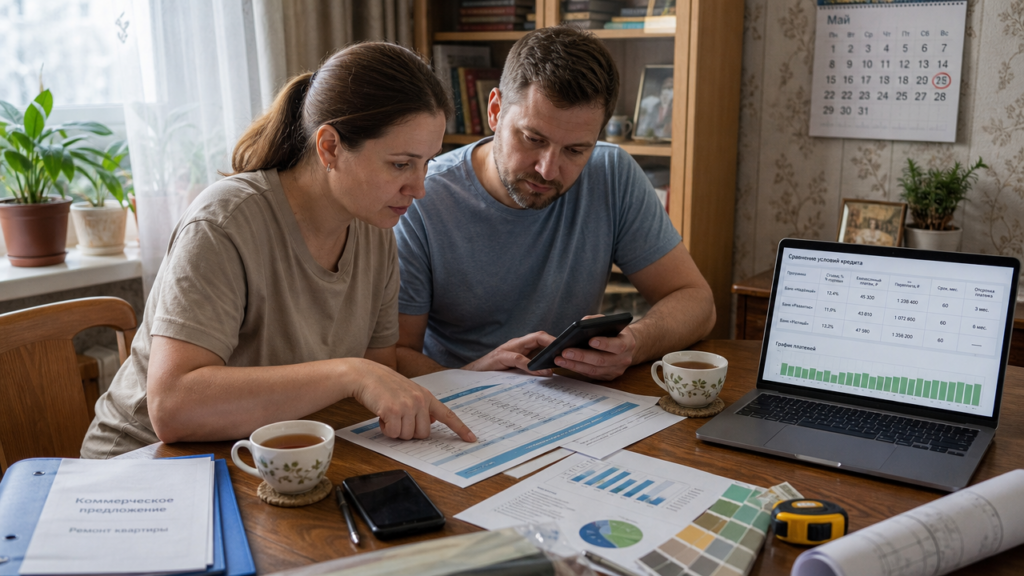
Семья планирует взять 800 000 рублей на ремонт и просит банк растянуть выплаты на 15 лет. При ставке 25% годовых ежемесячный платёж составит около 17 100 рублей, а переплата за весь срок превысит 2 270 000 рублей. Тот же кредит на 5 лет потребует около 23 500 рублей в месяц, но переплата сократится до 610 000 рублей. До подписания договора проверьте полную стоимость кредита (ПСК): это проценты, страхование и другие платные услуги, которые кредитор включает в расчёт. Низкий платёж не означает выгоду, поэтому сравните три срока на примере 800 000 рублей и ставки 25% годовых.
| Срок | Ежемесячный платёж | Общая выплата | Переплата |
|---|---|---|---|
| 3 года | 31 800 руб. | 1 145 000 руб. | 345 000 руб. |
| 5 лет | 23 500 руб. | 1 410 000 руб. | 610 000 руб. |
| 15 лет | 17 100 руб. | 3 078 000 руб. | 2 278 000 руб. |
За 15 лет семья вернёт в 3,8 раза больше взятой суммы, и это главная цена низкого платежа.
Реальность кредита на 15 лет: где его получить
Необеспеченный потребительский кредит на 15 лет оформить сложнее из-за высоких ставок и строгих требований. Долгосрочные варианты чаще связаны с залогом недвижимости, ипотекой, покупкой коммерческой недвижимости или автокредитом. Одна программа на любые цели предусматривает срок до 5 лет и ставки 26,48–39,26% годовых, другая кредитная организация предлагает сроки 13–72 месяца.
Поэтому предложение «15 лет, 5,9% годовых, только паспорт» требует тщательной проверки: сопоставьте ставку, срок, наличие залога, список документов и полную стоимость кредита. Если вы вводите в поиск «потребительский кредит на 15 лет», изучите, кто принимает заявку и кто подписывает договор. Посредник не гарантирует одобрение, поэтому до оплаты услуг запросите сведения о его статусе и проект договора с ПСК.
Отсрочка платежей: условия и цена
Отсрочка по потребительскому кредиту может быть частью программ поддержки или условий самого кредитора. Основаниями для обращения могут служить снижение дохода, тяжёлые жизненные обстоятельства и экстренные ситуации. Отдельные меры предусмотрены для военных, студентов и жителей некоторых регионов.
Уточните, продолжается ли во время отсрочки начисление процентов, меняются ли срок кредита и размер будущих платежей. Кредиторы также предлагают реструктуризацию: уменьшение платежа, изменение графика или объединение кредитов. До подписания дополнительного соглашения попросите показать новый график и переплату за весь срок. Если условия отсрочки не предусмотрены, создайте резерв на 3–6 платежей до оформления кредита: для платежа 17 100 рублей это 51 300–102 600 рублей.
Помощь в выборе: 4 проверки перед договором
- Запросите расчёт ПСК и график платежей на весь срок, а не только ежемесячный платёж. В примере выше 15-летний кредит при ставке 25% даёт переплату 2 278 000 рублей, поэтому сравнивайте общую сумму к возврату со стоимостью ремонта при оплате из накоплений.
- Проверьте, кто подписывает договор: кредитор или посредник. Изучите сведения о кредиторе, условия договора и порядок передачи заявки.
- Уточните условия досрочного погашения: как подать заявление, изменится ли срок или размер платежа и как пересчитают переплату. При 15-летнем кредите дополнительные взносы могут сократить расходы на проценты, но порядок такого пересчёта должен быть указан в договоре.
- Проверьте условия отсрочки до подписания: есть ли такая возможность, как меняются график и переплата, какие основания нужны для обращения. Если этих условий нет в договоре, выберите кредит с меньшим сроком или меньшей суммой, чтобы ежемесячный платёж оставался посильным без отсрочки.
Если семейный бюджет выдерживает платёж 23 500 рублей, кредит на 5 лет выгоднее кредита на 15 лет даже при одинаковой ставке. Если платёж кажется высоким, сократите сумму займа до 500 000 рублей или отложите ремонт на 6 месяцев. Через 2–3 года после оформления можно подать заявку на рефинансирование, то есть на новый кредит для погашения старого под более низкую ставку. Для долгосрочных расходов откройте накопительный счёт и переводите на него 10% от дохода до подачи заявки.